Cạnh tranh công nghệ và sự tái cấu trúc chuỗi cung ứng toàn cầu đang đưa ngành bán dẫn trở thành một lĩnh vực chiến lược, gắn với năng lực cạnh tranh, an ninh kinh tế và tự chủ công nghệ. Do chuỗi giá trị bán dẫn được chuyên môn hóa cao và phân bổ trên phạm vi toàn cầu, phát triển năng lực trong lĩnh vực này không chỉ phụ thuộc vào nguồn lực trong nước mà còn đòi hỏi sự tham gia vào các mạng lưới hợp tác quốc tế. Trong bối cảnh Ấn Độ và Việt Nam cùng đẩy mạnh phát triển công nghiệp bán dẫn, vấn đề đặt ra là hai nước có thể khai thác tính bổ trợ như thế nào để hình thành hợp tác thực chất và thúc đẩy nâng cấp công nghệ.
1. Vai trò của ngành bán dẫn đối với chiến lược quốc gia của Ấn Độ và Việt Nam
Bán dẫn đang giữ vị trí chiến lược trong quá trình nâng cấp công nghệ và công nghiệp của Ấn Độ và Việt Nam, nhưng hai nước xuất phát từ những vị trí khác nhau trong chuỗi giá trị. Ấn Độ dựa trên thế mạnh về thiết kế, kỹ thuật và R&D để mở rộng năng lực sản xuất, trong khi Việt Nam hướng từ nền tảng sản xuất điện tử và các công đoạn phía sau sang thiết kế và những hoạt động có giá trị gia tăng cao hơn. Sự khác biệt này vừa phản ánh ưu tiên phát triển riêng của mỗi nước, vừa tạo cơ sở cho chuyên môn hóa bổ trợ trong hợp tác song phương.
1.1. Nâng cấp công nghệ và công nghiệp
Đối với Ấn Độ, bán dẫn gắn với tự chủ công nghệ, hiện đại hóa công nghiệp và xây dựng hệ sinh thái trong nước. Semicon India 2.0 mở rộng hỗ trợ từ thiết kế, thiết bị và vật liệu đến chế tạo, đóng gói tiên tiến, R&D và nguồn nhân lực. Viện Quốc gia chuyển đổi Ấn Độ (NITI Aayog) đặt mục tiêu xây dựng chuỗi giá trị bán dẫn trị giá 120–150 tỷ USD vào năm 2035, phát triển hơn 100 IP thiết kế bán dẫn tiên tiến, đồng thời ưu tiên OSAT, đóng gói tiên tiến, bán dẫn vùng cấm rộng và bán dẫn hợp chất (PIB, 2026a).
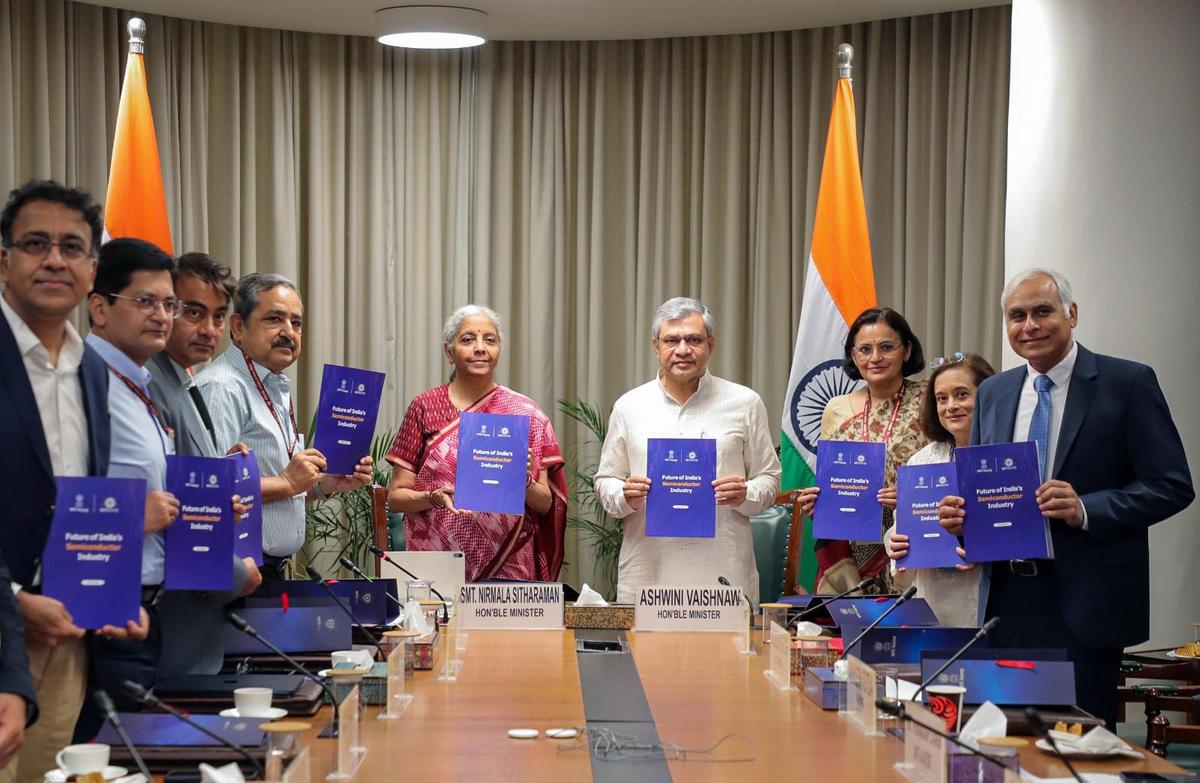 Bộ trưởng Tài chính và Các vấn đề doanh nghiệp Ấn Độ Nirmala Sitharaman cùng Bộ trưởng Đường sắt, Thông tin & Phát thanh truyền hình, Điện tử & Công nghệ thông tin Ashwini Vaishnaw đã công bố lộ trình 10 năm cho tương lai ngành công nghiệp bán dẫn của Ấn Độ tại New Delhi (29/5/2026)
Việt Nam theo đuổi hướng nâng cấp từ nền tảng sản xuất điện tử và các công đoạn phía sau của chuỗi giá trị. Quyết định số 1018/QĐ-TTg của Thủ tướng Chính phủ Việt Nam vào ngày 21 tháng 09 năm 2024 đã xác lập định hướng C=SET+1, kết nối chip, chip chuyên dụng, công nghiệp điện tử, nhân lực và mục tiêu đưa Việt Nam trở thành điểm đến mới trong chuỗi cung ứng bán dẫn toàn cầu (Chính phủ Việt Nam, 2024, tr.2). Theo đó, trọng tâm dài hạn là từng bước mở rộng từ sản xuất, lắp ráp và đóng gói sang thiết kế vi mạch, chip chuyên dụng, đóng gói tiên tiến và R&D, qua đó nâng cao năng lực công nghệ và giá trị trong nước.
1.2. Xây dựng năng lực trong nước
Ấn Độ đang từng bước kết nối đào tạo, thiết kế và sản xuất. Đến tháng 8/2026, 12 dự án bán dẫn tại sáu bang đã được phê duyệt với tổng vốn cam kết hơn 1,64 nghìn tỷ rupee; đồng thời, công cụ EDA đã được triển khai tại 320 cơ sở đào tạo, hơn 68.000 sinh viên được đào tạo và 75 cơ sở đã hoàn thành 211 lượt tape-out (PIB, 2026b).
Việt Nam đặt mục tiêu đến năm 2030 có ít nhất 100 doanh nghiệp thiết kế, một nhà máy chế tạo chip quy mô nhỏ, 10 cơ sở đóng gói – kiểm thử và trên 50.000 kỹ sư, cử nhân bán dẫn; đến giai đoạn 2040–2050, các mục tiêu tương ứng tăng lên 300 doanh nghiệp thiết kế, ba nhà máy chế tạo và 20 cơ sở đóng gói – kiểm thử (Chính phủ Việt Nam, 2024, tr. 6-7). Tuy nhiên, năng lực hiện tại vẫn tập trung nhiều ở các công đoạn phía sau, trong khi thiết kế, IP và R&D còn cần được củng cố để nâng cao giá trị trong chuỗi bán dẫn (An Ha, 2026, tr.16, 30).
1.3. Chuyên môn hóa bổ trợ
Hai chiến lược cho thấy một sự bổ trợ tương đối rõ rệt: Ấn Độ đang mở rộng từ thiết kế sang sản xuất, còn Việt Nam tìm cách chuyển từ sản xuất sang thiết kế và các hoạt động có hàm lượng công nghệ cao hơn. Vì vậy, thay vì phát triển các hệ sinh thái trùng lặp, hợp tác song phương có thể tập trung vào những điểm giao thoa có khả năng tạo giá trị cao, đặc biệt là nguồn nhân lực, thiết kế vi mạch, chip chuyên dụng, R&D và đóng gói tiên tiến. Cách tiếp cận này phù hợp hơn với năng lực hiện có và tạo điều kiện để cả hai nước từng bước nâng cao vị trí trong chuỗi giá trị bán dẫn toàn cầu.
2. Thực trạng hợp tác bán dẫn Ấn Độ – Việt Nam
Hợp tác bán dẫn giữa Ấn Độ và Việt Nam hiện vẫn ở giai đoạn đầu, nhưng đang từng bước chuyển từ khuôn khổ hợp tác rộng về khoa học, công nghệ và chuyển đổi số sang một lĩnh vực hợp tác ngày càng cụ thể và có trọng tâm hơn. Những tiến triển gần đây cho thấy hai nước đã bắt đầu xây dựng các điều kiện cần thiết để đưa những định hướng và cam kết chính sách vào thực tiễn. Trên cơ sở đó, thực trạng hợp tác bán dẫn song phương có thể được phân tích trên ba phương diện chính: xây dựng khuôn khổ thể chế; phát triển nguồn nhân lực và liên kết tri thức; thúc đẩy kết nối công nghệ và công nghiệp.
Thể chế hóa hợp tác bán dẫn song phương
Bước phát triển rõ nét nhất là việc bán dẫn từng bước được đưa vào khuôn khổ chính thức của quan hệ hợp tác công nghệ Ấn Độ – Việt Nam. Tháng 5/2026, Bộ Điện tử và Công nghệ thông tin Ấn Độ và Bộ Khoa học và Công nghệ Việt Nam ký Biên bản ghi nhớ (MoU) về công nghệ số, bao gồm trí tuệ nhân tạo, công nghệ bán dẫn, hạ tầng số và hệ sinh thái đổi mới sáng tạo (VnEconomy, 2026). Hai bên cũng nhất trí tăng cường hợp tác trong các công nghệ lõi và mới nổi thông qua trao đổi nhà nghiên cứu, nghiên cứu chung, phối hợp chính sách và khai thác hiệu quả hơn cơ sở hạ tầng nghiên cứu. Như vậy, bán dẫn đang chuyển từ một lĩnh vực hợp tác tiềm năng thành một nội dung ngày càng được thể chế hóa trong quan hệ song phương.
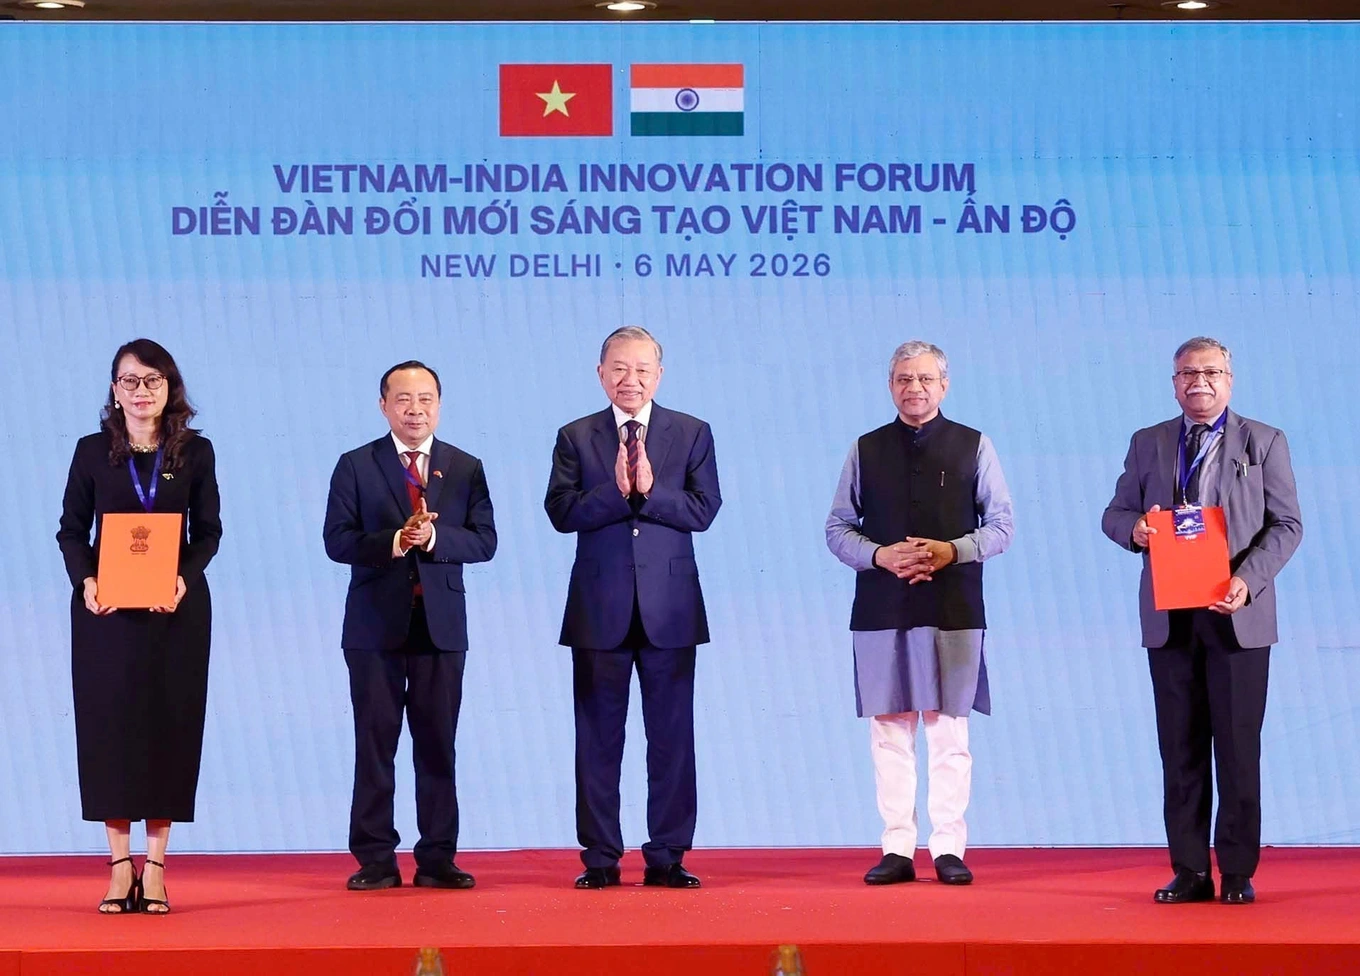 Tổng Bí thư, Chủ tịch nước Tô Lâm chứng kiến trao các văn kiện, thoả thuận hợp tác về bán dẫn giữa hai nước trong chuyến thăm chính thức tới Ấn Độ (5/2026)
Hợp tác nguồn nhân lực và tri thức
Phát triển nguồn nhân lực là lĩnh vực có khả năng chuyển hóa các cam kết thể chế thành hợp tác thực chất nhanh nhất. Ấn Độ hiện có khoảng 120.000 kỹ sư thiết kế bán dẫn, tương đương khoảng 20% lực lượng thiết kế bán dẫn toàn cầu (Shivakumar và cộng sự 2026, tr.2). Chương trình Chips to Startup đặt mục tiêu đào tạo 85.000 kỹ sư tại hơn 100 cơ sở (Shivakumar và cộng sự, 2026, tr.2-3). Đến tháng 4/2026, các công cụ EDA đã được cung cấp cho 320 cơ sở đào tạo, hơn 68.000 sinh viên được đào tạo về bán dẫn và 75 cơ sở đã hoàn thành 211 lượt tape-out chip (PIB, 2026).
Những năng lực này có ý nghĩa đối với Việt Nam trong bối cảnh tình trạng thiếu phòng thí nghiệm chuyên dụng, chương trình đào tạo bán dẫn chuyên sâu và đội ngũ kỹ sư có khả năng đáp ứng ngay yêu cầu của doanh nghiệp vẫn là những hạn chế đáng kể (Thu Hien, 2025). Vì vậy, hợp tác có thể tập trung vào các chương trình sau đại học chung, trao đổi giảng viên và nhà nghiên cứu, phòng thiết kế dùng chung, đào tạo EDA, thực tập doanh nghiệp và tape-out. Giá trị chiến lược của hợp tác không chỉ nằm ở việc gia tăng số lượng nhân lực được đào tạo mà quan trọng hơn là hình thành năng lực bán dẫn thực tiễn, thể hiện qua các thiết kế hoàn chỉnh, nguyên mẫu, tape-out và kinh nghiệm làm việc trong ngành.
Hợp tác thiết kế và kết nối công nghiệp
Một hướng hợp tác thực chất khác là kết nối thiết kế và R&D với các ứng dụng công nghiệp. Ấn Độ có năng lực tương đối mạnh về thiết kế vi mạch theo mô hình fabless (tập trung vào thiết kế và phát triển chip mà không trực tiếp sở hữu nhà máy chế tạo), quy trình bán dẫn, bán dẫn hợp chất, đóng gói tiên tiến và EDA có thể tạo nền tảng cho các chương trình nghiên cứu chung (Shivakumar và cộng sự, 2026, tr.4-5). Trong khi đó, Việt Nam khuyến khích phát triển phòng thí nghiệm dùng chung, chuyển giao công nghệ và cơ chế Multi-Project Wafer (MPW), cho phép gộp nhiều thiết kế chip trong cùng một đợt chế tạo nhằm giảm chi phí. Mô hình này được kỳ vọng giúp rút ngắn thời gian phát triển sản phẩm, giảm chi phí sản xuất thử và thúc đẩy quá trình phát triển các sản phẩm chip “Make in Vietnam”. Cơ chế MPW có thể hỗ trợ hợp tác giữa Ấn Độ và Việt Nam chuyển từ đào tạo và đồng thiết kế sang tape-out, thử nghiệm chip và phát triển nguyên mẫu, qua đó tạo nền tảng cho thương mại hóa sản phẩm.
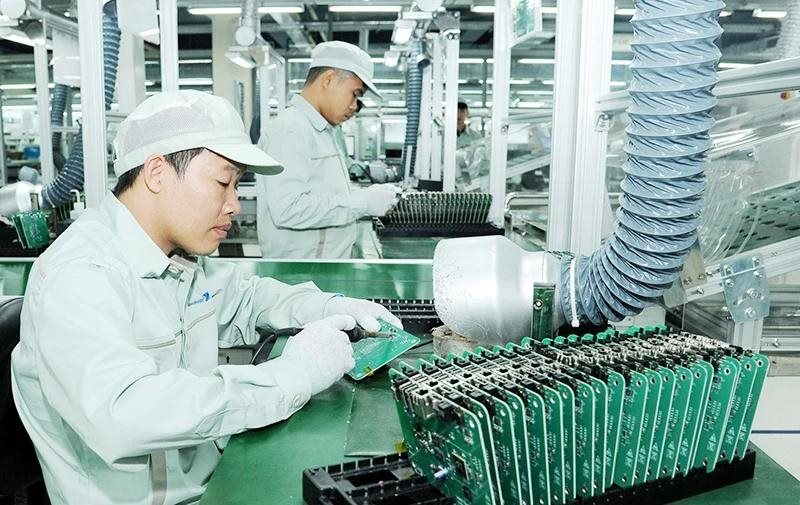 Việt Nam đang chú trọng xây dựng ngành công nghiệp bán dẫn
Về sản xuất, đóng gói tiên tiến có thể trở thành cầu nối công nghiệp đáng chú ý. Các dự án FDI bán dẫn lớn tại Việt Nam được khảo sát trong giai đoạn 2021–2026 vẫn chủ yếu tập trung vào lắp ráp, kiểm thử và đóng gói thay vì chế tạo wafer (An Ha, 2026, tr.12-13). Tuy nhiên, sự phát triển của chiplet, tích hợp không đồng nhất, kiến trúc 2.5D/3D và công nghệ liên kết tiên tiến đang làm tăng đáng kể hàm lượng công nghệ của khâu đóng gói (An Ha, 2026, tr.16, 21). Điều này mở ra khả năng hợp tác về đồng thiết kế đóng gói, kiểm thử tự động, quản lý nhiệt, kỹ thuật độ tin cậy, phân tích lỗi, chất nền tiên tiến và tích hợp không đồng nhất.
Đây được xem là cách tiếp cận phù hợp hơn so với việc ngay lập tức hợp tác song phương trong chế tạo wafer tiên tiến. Hoạt động chế tạo có tính cạnh tranh đòi hỏi nguồn vốn rất lớn, điện năng ổn định, nước siêu tinh khiết, IP quy trình được bảo vệ, mạng lưới thiết bị - vật liệu dày đặc và đội ngũ kỹ sư quy trình giàu kinh nghiệm (An Ha, 2026, tr.22-23). Vì vậy, thiết kế và đóng gói tiên tiến có thể là những điểm khởi đầu thực tế hơn cho liên kết công nghiệp song phương.
3. Một số nhận xét
3.1. Thành tựu
Thành tựu chủ yếu của hợp tác bán dẫn Ấn Độ - Việt Nam đến nay là hình thành nền tảng cho chuyên môn hóa bổ trợ, hơn là tạo ra một chuỗi sản xuất song phương hoàn chỉnh. Giá trị của sự hợp tác nằm ở khả năng kết nối thế mạnh của Ấn Độ về thiết kế, kỹ thuật và R&D với nền tảng sản xuất, lắp ráp, kiểm thử và đóng gói của Việt Nam. Đây là điều kiện thuận lợi để hai nước từng bước chuyển từ hợp tác chính sách sang xây dựng năng lực công nghệ chung.
3.2. Hạn chế
Thách thức cốt lõi là chuyển tính bổ trợ thành giá trị công nghệ và thương mại thực tế. Việt Nam vẫn hạn chế về nghiên cứu, đào tạo chuyên sâu và nguồn nhân lực đáp ứng yêu cầu của ngành. Hiện tại, nguồn nhân lực được đào tạo bài bản mới chỉ đáp ứng được 20% nhu cầu của đất nước (Tự động hóa ngày nay, 2025), nhiều dự án FDI bán dẫn lớn được khảo sát giai đoạn 2021-2026 chủ yếu tập trung vào lắp ráp, kiểm thử và đóng gói hơn là chế tạo wafer (An Ha, 2026, tr.12-13). Điều này đặt ra nguy cơ Việt Nam tiếp tục tập trung ở các khâu back-end nếu hoạt động sản xuất không tạo ra năng lực thiết kế, IP và công nghệ cao hơn; thiết kế/IP và chế tạo vẫn giữ vị trí giá trị cao hơn trong chuỗi bán dẫn. Đồng thời, cả hai nước vẫn phụ thuộc đáng kể vào hệ sinh thái bán dẫn toàn cầu về công cụ thiết kế EDA, thiết bị và vật liệu chuyên dụng, công nghệ quy trình, cũng như năng lực chế tạo chip tại các nhà máy bán dẫn. Vì vậy, xây dựng một chuỗi cung ứng bán dẫn song phương khép kín không phải là mục tiêu khả thi trong tương lai gần.
3.3. Triển vọng
Triển vọng hợp tác nên được định hướng theo nguyên tắc chọn lọc, tuần tự và hướng tới nâng cấp công nghệ. Trong ngắn hạn, hợp tác nên ưu tiên phát triển nguồn nhân lực, thiết kế vi mạch, R&D và chip chuyên dụng, đồng thời hướng các hoạt động này tới những kết quả công nghệ cụ thể. Theo đó, hợp tác đào tạo cần từng bước gắn với đồng thiết kế, chế tạo thử nghiệm (tape-out), phát triển nguyên mẫu, hình thành tài sản sở hữu trí tuệ (IP) và tiến tới thương mại hóa sản phẩm. Trong trung hạn, đóng gói tiên tiến có thể trở thành cầu nối công nghiệp quan trọng khi chiplet, tích hợp không đồng nhất và kiến trúc 2.5D/3D đang nâng cao giá trị công nghệ của khâu đóng gói (An Ha, 2026, tr.16, 21).
Trong dài hạn, hợp tác có thể mở rộng sang bán dẫn hợp chất, điện tử công suất, vật liệu chuyên dụng và chế tạo có chọn lọc. Tuy nhiên, chế tạo wafer tiên tiến chưa nên là ưu tiên trước mắt do yêu cầu rất lớn về vốn, điện, nước siêu tinh khiết, IP quy trình, mạng lưới thiết bị – vật liệu và nhân lực chuyên môn (An Ha, 2026, tr.22-23). Thay vì cố gắng tái tạo một chuỗi bán dẫn hoàn chỉnh với chi phí cao (An Ha, 2026, tr.16), hướng đi phù hợp hơn là xây dựng một hành lang công nghệ bán dẫn mở Ấn Độ – Việt Nam, kết nối các năng lực bổ trợ của hai nước với mạng lưới bán dẫn toàn cầu. Theo đó, hiệu quả hợp tác cần được đo lường bằng những kết quả thực chất trong xây dựng năng lực công nghệ và tạo ra giá trị chung, thể hiện qua các thiết kế và sản phẩm đồng phát triển, hoạt động tape-out, tài sản sở hữu trí tuệ (IP) và sự hình thành các liên kết bền vững giữa doanh nghiệp hai nước, thay vì chỉ dựa trên số lượng thỏa thuận được ký kết.
Kết luận
Triển vọng hợp tác bán dẫn Ấn Độ – Việt Nam đến từ sự bổ trợ về vị trí và năng lực của hai nước trong chuỗi giá trị. Thế mạnh của Ấn Độ về thiết kế, kỹ thuật và R&D có khả năng kết nối với nền tảng của Việt Nam trong sản xuất điện tử, lắp ráp, kiểm thử và đóng gói. Tuy nhiên, những lợi thế bổ trợ này mới chủ yếu dừng ở mức tiềm năng, bởi hợp tác song phương hiện vẫn trong giai đoạn xây dựng nền tảng và chưa hình thành liên kết công nghệ – công nghiệp ở chiều sâu. Do vậy, vấn đề cốt lõi trong thời gian tới không phải là xây dựng một chuỗi cung ứng khép kín, mà là chuyển lợi thế bổ trợ thành năng lực cùng tạo ra. Những lĩnh vực như nguồn nhân lực, thiết kế vi mạch, R&D, chip chuyên dụng và đóng gói tiên tiến có thể đóng vai trò điểm khởi đầu phù hợp. Nếu được triển khai theo hướng đồng phát triển công nghệ, hình thành IP, sản phẩm và liên kết doanh nghiệp, hợp tác bán dẫn có thể trở thành một trụ cột mới, góp phần nâng vị thế của cả Ấn Độ và Việt Nam trong chuỗi giá trị bán dẫn toàn cầu.
Tài liệu tham khảo
1. Chính phủ Việt Nam (2024). Quyết định số 1018/QĐ-TTg của Thủ tướng Chính phủ: Ban hành Chiến lược phát triển công nghiệp bán dẫn Việt Nam đến năm 2030 và tầm nhìn 2050. https://datafiles.chinhphu.vn/cpp/files/vbpq/2024/9/1018-ttg.signed.pdf
2. Press Information Bureau (2026a). NITI Aayog releases “Future of India's semiconductor industry” roadmap. https://www.pib.gov.in/PressReleasePage.aspx?PRID=2266727®=48&lang=2
3. Press Information Bureau (2026b). Semiconductor and AI revolution: Powering the future. https://www.pib.gov.in/PressReleasePage.aspx?PRID=2298788®=3&lang=1
4. Luu Trong An Ha (2026). Sorted by Segment, Not by Cost: The Value-Chain Geography of Semiconductor Investment in East and Southeast Asia, 2021-2026. DOI: 10.13140/RG.2.2.22992.26888
5. Shivakumar, S., Tomoshige, H., & Bean, J. D. (2026). Expanding India’s role in the international semiconductor ecosystem. Center for Strategic and International Studies.
6. Thu Hien Phan (2025). Vietnam Semiconductor Innovation Network officially launched. FACTS Asia Center. https://www.factsasia.org/blog/vietnam-semiconductor-innovation-network-officially-launched
7. Tự động hóa ngày nay (2025). Ngành vi mạch bán dẫn đang thiếu khoảng 80% nhân lực tay nghề cao. https://tudonghoangaynay.vn/nganh-vi-mach-ban-dan-dang-thieu-khoang-80-nhan-luc-tay-nghe-cao-11471.html
8. VnEconomy (2026). Việt Nam – Ấn Độ ký loạt văn kiện hợp tác nhiều lĩnh vực. https://vneconomy.vn/viet-nam-an-do-ky-loat-van-kien-hop-tac-nhieu-linh-vuc.htm